9月17日晚间股票配资市场,国内化肥圈发布联合出海公告:藏格矿业与云图控股拟联手在海外搭建平台,锁定西非刚果(布)大西洋沿岸一座超级钾盐矿区。
01
云图“钾”
出海扎根大西洋滨
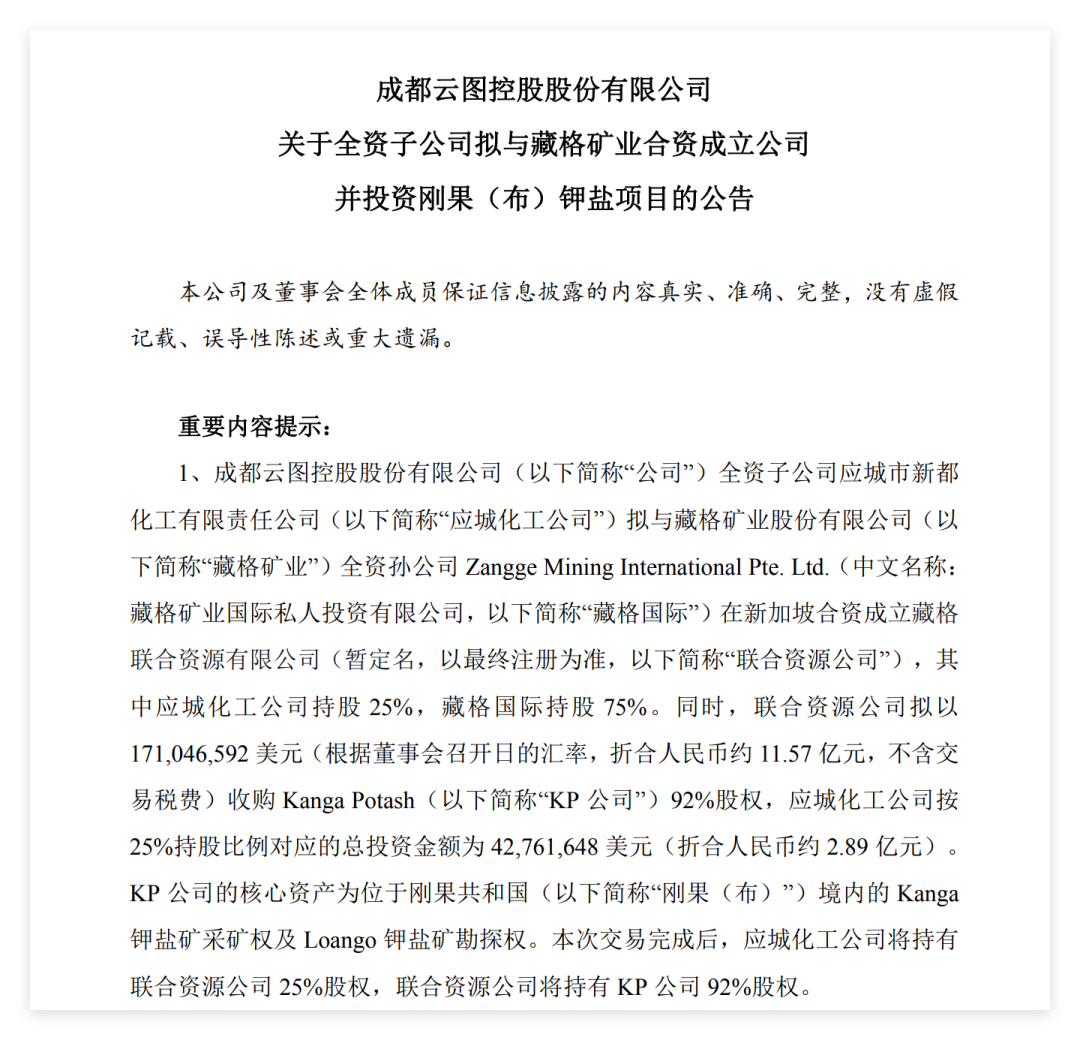
9月18日,藏格矿业与云图控股联合发布出海公告。两家A股化工厂将合作搭建海外平台,锁定西非刚果(布)大西洋岸边一座超级钾盐矿区。属绿地开发,最终协议与海外审批仍在推进,但这笔出海布局在国内钾肥供应圈引发关注。
图源:可为化学
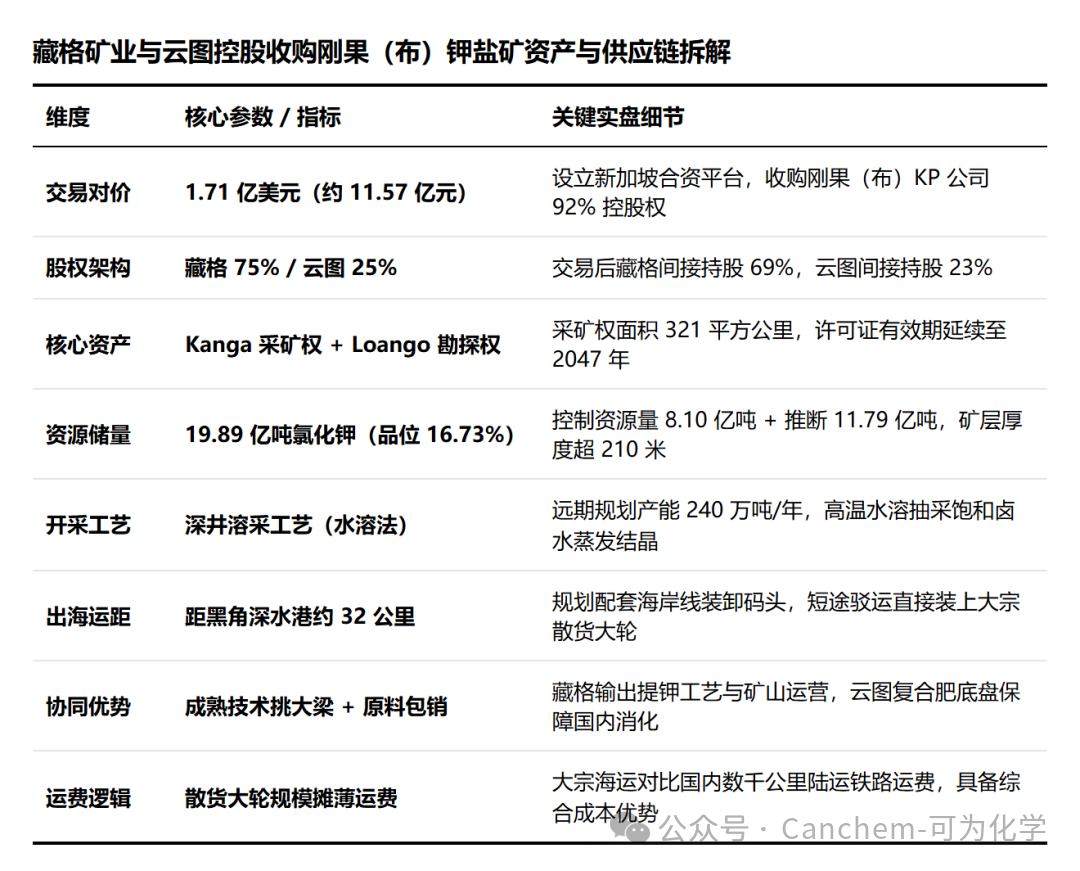
云图控股全资子公司应城化工公司拟与藏格国际在新加坡共同投资设立联合资源公司,注册资本为 1 美元,其中应城化工公司持股 25%,藏格国际持股 75%。 联合资源公司成立后,拟以 171,046,592 美元(折合人民币约 11.57 亿元,不含交易税费)收购 KP 公司 92%股权,应城化工公司按 25%持股比例对应的总投资金额为 42,761,648 美元(折合人民币约 2.89 亿元)。交易完成后,应城化工公司将持有联合资源公司 25%股权,联合资源公司将持有 KP 公司 92%股权。
9月22日,云图公告显示,应城化工公司、藏格矿业发展(海南)有限公司(藏格国际指定方)作为买方,已与 Kanga Investments Ltd.、Sarmin Group Inc.等 12 名卖方,针对收购 KP 公司 92%股权事项签署了《股份买卖协议》。
从合作分工看,藏格矿业在青海格尔木深耕盐湖提钾多年,拥有成熟的提钾和结晶分离技术,此次挑大梁做大股东;云图控股则是国内复合肥制造主力,复合肥与磷复肥综合年产能超过900万吨,一年要消耗上百万吨高浓度氯化钾原料。双方搭伙,前端有开采技术把关,后端锁定庞大消纳底盘,形成“工程+消纳”的双向兜底。
国内三大养分里,氮肥走煤化工合成氨、磷肥依托国内资源,唯独钾肥常年受制于人。即便把青海察尔汗盐湖提钾全开满,一年产量也只能覆盖国内一半左右需求。老挝矿山又受制于深井水患和单线铁路运力。刚果(布)项目依托大西洋海运,等于在传统进口渠道之外开辟一条新路。
02
中海石油化学“磷”
大峪口冲刺九月投产
视线从大西洋边转到湖北钟祥胡集镇。中海油湖北大峪口化工的大峪口磷矿160万吨/年地下采矿工程进入投产前最后冲刺。据环球富盛理财研报披露,该项目预计2026年9月底前完工并产出磷矿石,从2022年11月开工算起,这笔工期46个月的项目走到投产终点线。
5.8亿元投资、160万吨/年产能、35年服务年限——这是一座被中海油内部称为“粮袋子工程”的磷矿。中海石油化学持有湖北大峪口化工80%股权;机构研报指出,项目“有望提升公司磷肥原料自给率,成为新的利润增长点”。
值得关注的是,磷矿已于2026年6月被正式列入国家战略性矿产资源目录,新增采矿权审批权限全面上收。在这一背景下,一座160万吨/年、服务年限35年的自有磷矿,稀缺性不言而喻。此外,该项目在低品位磷矿利用和磷石膏充填方面做了探索,但更核心的意义在于:磷复肥企业向上游延伸,把原料主动权握在了自己手里。
作者丨农财君综合
编辑丨农财君股票配资市场
文章为作者独立观点,不代表联华证券门户_正规炒股配资平台_在线配资炒股操作观点
- 上一篇:靠谱的股票加大杠杆 思想耀岭南 | 对话陈春声:岭南文化印证中华文明突出特征
- 下一篇:没有了
相关文章